Solo el 5% de los argentinos invierte en bolsa. ¿Por qué tan pocos?
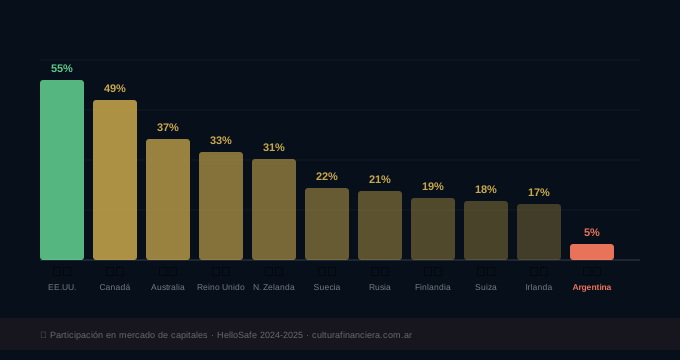
Mientras en Estados Unidos el 55% de la población invierte en bolsa, en Argentina ese número no llega al 5%. No es casualidad — es el resultado de décadas de inestabilidad, desconfianza y falta de educación financiera.
¿Por qué tan pocos argentinos invierten?
La primera razón es la historia. Corralito, default, inflación crónica, cepo cambiario — el argentino aprendió a desconfiar de los sistemas financieros por experiencia propia. Esa desconfianza es racional dado el contexto histórico.
La segunda razón es la falta de educación. En Argentina no se enseña educación financiera en las escuelas. La mayoría de las personas llega a la adultez sin saber qué es una acción, un bono o un ETF.
La tercera razón es el dólar como refugio, ante la devaluación del peso. Históricamente, el argentino que pudo ahorrar eligió el dólar billete. Es simple, conocido y tangible. La bolsa parece complicada y lejana en comparación.
¿Qué está cambiando?
La generación más joven está rompiendo ese patrón. El acceso a plataformas digitales, brokers con cero comisión y contenido educativo en español está democratizando la inversión. Hoy podés abrir una cuenta en un broker, comprar un ETF del S&P 500 y empezar a invertir con menos de $100.
El costo de no invertir
No invertir también es una decisión — y tiene un costo. Con una inflación estructural en pesos y un dólar que pierde poder adquisitivo a largo plazo, quien no invierte ve deteriorarse su patrimonio silenciosamente. En Estados Unidos, el mercado de capitales no es solo cosa de ricos. Es literalmente un mecanismo de movilidad social. El caso más famoso es el de Ronald Read: portero y playero de nafta en Vermont, sin título universitario, que murió en 2014 a los 92 años. Al abrir su caja de seguridad, encontraron certificados de acciones apilados cinco pulgadas de alto. Su cartera valía 8 millones de dólares. Nadie lo sabía — ni su familia. Había comprado acciones de empresas que conocía (AT&T, Johnson & Johnson, Procter & Gamble), las había retenido por décadas, y reinvertido cada dividendo. Al morir, donó 6 millones a su biblioteca local y al hospital del pueblo. No ganó la lotería. No fundó una startup. Solo invirtió con paciencia durante 50 años.
El 95% que no invierte no lo hace por falta de dinero. Lo hace por falta de información. Esa es exactamente la brecha que Cultura Financiera existe para cerrar.
Contenido educativo. No es una recomendación de compra o venta ni asesoramiento financiero: la decisión es siempre tuya.